「ライフプランを作りましょう」と言われて調べてみると、ライフイベント表やキャッシュフロー表、ライフプランソフトなど、似た言葉がいくつも出てきます。
どれも将来について考えるために使いますが、意味や役割は同じではありません。
先に結論をお伝えすると、ライフプランは人生の希望とお金を結びつける計画全体です。
ライフイベント表は将来の予定を整理する表、キャッシュフロー表は将来のお金の流れを試算する表、ライフプランソフトはその作成や比較を助ける道具です。
この記事では、それぞれの違いと関係、基本的な作成順、シミュレーション結果を見る際の注意点を整理します。
ライフプランとキャッシュフロー表の違い
ライフプランとキャッシュフロー表の違いを整理すると、次のようになります。
| 用語 | 役割 | 主に整理すること |
|---|---|---|
| ライフプラン | 人生とお金の計画全体 | 希望、価値観、目標、実現方法 |
| ライフイベント表 | 将来の予定を時系列で整理する表 | 結婚、出産、進学、住宅購入、退職など |
| キャッシュフロー表 | 将来のお金の動きを試算する表 | 収入、支出、年間収支、資産残高 |
| ライフプランソフト | 表の作成や条件比較を助ける道具 | 自動計算、グラフ化、条件変更、比較 |
大切なのは、キャッシュフロー表だけを作ることがライフプランではないという点です。
まず「どのような人生を送りたいか」があり、その希望を実現できるか確認するために、予定とお金を表にします。
ライフプランは人生とお金の計画全体
ライフプランは、これからの人生をどのように送りたいかを考え、それに必要なお金や準備を整理する計画です。
例えば、次のような希望が土台になります。
- 子どもに希望する教育を受けさせたい
- 何歳までに住宅を購入したい
- 家族旅行を定期的に楽しみたい
- 定年後も趣味を続けたい
- 親の介護や自分たちの老後に備えたい
必要な金額だけを先に決めるのではなく、まず本人や家族の希望を確認します。
ライフプランの考え方や必要性については、ライフプランとは?人生の希望と将来のお金を整理する考え方をわかりやすく解説で詳しく解説しています。
キャッシュフロー表は将来のお金を試算する表
キャッシュフロー表は、現在の家計と将来の予定を基に、年ごとの収入・支出・年間収支・資産残高を並べた表です。
ライフプランという広い計画のうち、お金の面を数字で確認する役割を担います。
例えば、次のようなことを確認できます。
- 子どもの進学が重なる年に家計が赤字にならないか
- 住宅購入後も必要な貯蓄を維持できるか
- 退職後、資産残高がどのように減っていくか
- 支出を見直すと将来の資産残高がどう変わるか
ただし、キャッシュフロー表は将来を言い当てるものではありません。
入力した条件を基に、現在の計画を続けた場合の傾向を確認するための試算です。
ライフイベント表は将来の予定を整理するもの
ライフイベント表は、本人や家族の年齢と将来の予定を時系列で整理する表です。
キャッシュフロー表を作る前に、いつ、どのような出来事があり、どれくらいのお金が必要になりそうかを整理します。
家族の年齢と将来の予定を時系列で並べる
ライフイベント表には、一般的に次のような内容を記入します。
- 本人と家族の年齢
- 結婚や出産の予定
- 子どもの入学や進学
- 住宅購入やリフォーム
- 車の購入や買い替え
- 旅行や趣味の計画
- 退職や働き方の変更
- 親の介護や自分たちの老後
日本FP協会も、将来の予定や目標をライフイベント表に記入し、将来のイメージを具体化する方法を案内しています。
日本FP協会「便利ツールで家計をチェック」
目に見える形にしていくことで、将来のイメージが具体化していくことが重要なのです。
家族で作る場合は、一人だけで決めず、それぞれが希望する暮らしについて話すことも大切です。
同じ「住宅を購入したい」という希望でも、購入時期、地域、予算によって必要なお金は大きく変わります。
予定に必要な金額は概算から始める
将来の支出額を最初から正確に決めるのは困難です。
子どもの進路や住宅の購入時期、働き方などは、時間の経過とともに変わる可能性があります。
最初は分かる範囲で概算を入れ、具体的な計画が決まったときに更新すれば問題ありません。
正確な数字を一度で完成させるより、現時点の希望と前提を記録し、後から見直せる状態にすることが重要です。
キャッシュフロー表は生涯のお金の流れを確認するもの
ライフイベント表で将来の予定を整理したら、現在の収入や生活費などを加えてキャッシュフロー表を作ります。
J-FLECは、キャッシュフロー表を、家計の収支・貯蓄やライフイベントに沿って、将来の収入額・支出額・貯蓄額を時系列で表したものと説明しています。
J-FLEC「キャッシュフロー表」
家計の状況(収支・貯蓄)やライフイベントに沿って、将来の支出額、収入額、貯蓄額を予測して時系列であらわした表のこと。
収入・支出・年間収支・資産残高を並べる
キャッシュフロー表で確認する主な項目は、次のとおりです。
- 年ごとの収入
- 基本生活費
- 住居費
- 教育費
- 保険料
- 税金や社会保険料
- 一時的な収入と支出
- 年間収支
- 年末時点の資産残高
年間収支だけではなく、資産残高の推移まで見る点が重要です。
ある年の収支が赤字でも、それだけで直ちに問題とは限りません。
住宅購入や大学進学など、予定していた大きな支出による一時的な赤字で、必要な資産を維持できている場合もあります。
一方で、毎年の赤字が続き、資産残高が減り続けるなら、早めに計画を見直す必要があります。
将来赤字になる可能性へ早めに気づける
現在の家計が黒字でも、生涯を通して黒字を維持できるとは限りません。
現役中は収入が支出を上回っていても、教育費や住宅費が増える時期、退職によって収入が減る時期には状況が変わります。
私が実際に相談を受ける中でも、現在は問題なく生活できているため、このままでは将来的に資産残高がマイナスになる可能性に気づいていない方は少なくありませんでした。
キャッシュフロー表を作る意味は、不安をあおることではありません。
問題が起きる可能性のある時期を早めに知り、まだ選択肢が多いうちに対策を考えることです。
月1万円の差でも長期間では大きくなる
毎月の家計では小さく見える金額も、長期間続けば生涯収支への影響は大きくなります。
例えば、支出を月1万円見直し、その状態が続いたとします。
- 10年間の単純累計:120万円
- 20年間の単純累計:240万円
- 30年間の単純累計:360万円
これは、1万円×12か月×年数で計算した単純な差です。
それでも、月単位では小さく見える改善が、30年間では360万円の差になることが分かります。
キャッシュフロー表なら、こうした変更が将来の資産残高へどう影響するかを、時間軸で確認できます。
「ライフプラン表」の意味は一つに統一されていない
「ライフプラン表」という言葉もよく使われますが、指しているものは発信者によって少し異なります。
主な使われ方は、次の2つです。
- ライフイベント表とキャッシュフロー表を合わせた総称
- ライフイベントと家計の収支を一つにまとめた表
三菱UFJ銀行は、ライフプラン表をライフイベント表とキャッシュフロー表から成り立つものと説明しています。三菱UFJ銀行「ライフプラン表の作り方3ステップ」
一方、J-FLECの相談資料では、現在の収支と資産・負債、今後のライフイベントを踏まえ、キャッシュフローと資産残高の推移を確認する工程を「ライフプラン表の作成」としています。J-FLEC「はじマネクーポンの対象となる相談内容」
どちらかが間違っているという意味ではありません。
大切なのは呼び方ではなく、何が含まれているかを確認することです。
この記事では混乱を避けるため、人生とお金の計画全体を「ライフプラン」、将来の予定を整理するものを「ライフイベント表」、お金の推移を試算するものを「キャッシュフロー表」と呼び分けています。
ライフプランソフトは作成と条件比較を助ける道具
ライフプランソフトは、ライフプランそのものではありません。
ライフイベントや家計の情報を入力し、キャッシュフロー表の計算やグラフ化、条件変更による比較を助ける道具です。
入力した条件から計算やグラフ化を行う
キャッシュフロー表はExcelでも作れますが、長期間の収支や資産残高を計算するには手間がかかります。
ライフプランソフトを使うと、入力した収入・支出・予定を基に、年ごとの収支や資産推移を自動計算できます。
数字だけでなくグラフで表示できれば、資産が減り始める時期や、家計への負担が大きい時期も把握しやすくなります。
条件を変えた場合の差を比べやすい
ライフプランを考えるときに大切なのは、一つの結果を見ることだけではありません。
例えば、次のように条件を変えて比較します。
- 住宅の購入予算を変更する
- 退職する年齢を変更する
- 毎月の生活費を見直す
- 子どもの進路を複数想定する
- 資産形成をする場合としない場合を比べる
一般的な無料シミュレーターは、手軽に試せることが大きな利点です。
一方で、入力項目や変更できる条件、比較方法が限られている場合もあります。
より細かな条件を設定し、複数の改善案を繰り返し比較したい場合は、専用ソフトが適しています。
私がライフプランソフトを開発しているのも、人生のお金を部分最適するためではありません。
「この条件を続けたらどうなるか」「選択を変えたら生涯収支がどう変わるか」を比較し、人生全体で家計や資産を維持できる方法を検討しやすくするためです。
結果は将来を保証する予測ではない
どれほど詳細なソフトを使っても、将来を正確に言い当てることはできません。
収入、物価、税制、社会保険制度、家族構成、働き方などは変わる可能性があります。
金融庁のライフプランシミュレーターも、結果は入力条件などに基づく試算であり、将来の結果を予測・保証するものではないと明記しています。金融庁「ライフプランシミュレーター」
シミュレーションは「当たるか、外れるか」で評価するものではありません。
現在の前提に問題がないかを確認し、よりよい選択肢を比べるために使うものです。
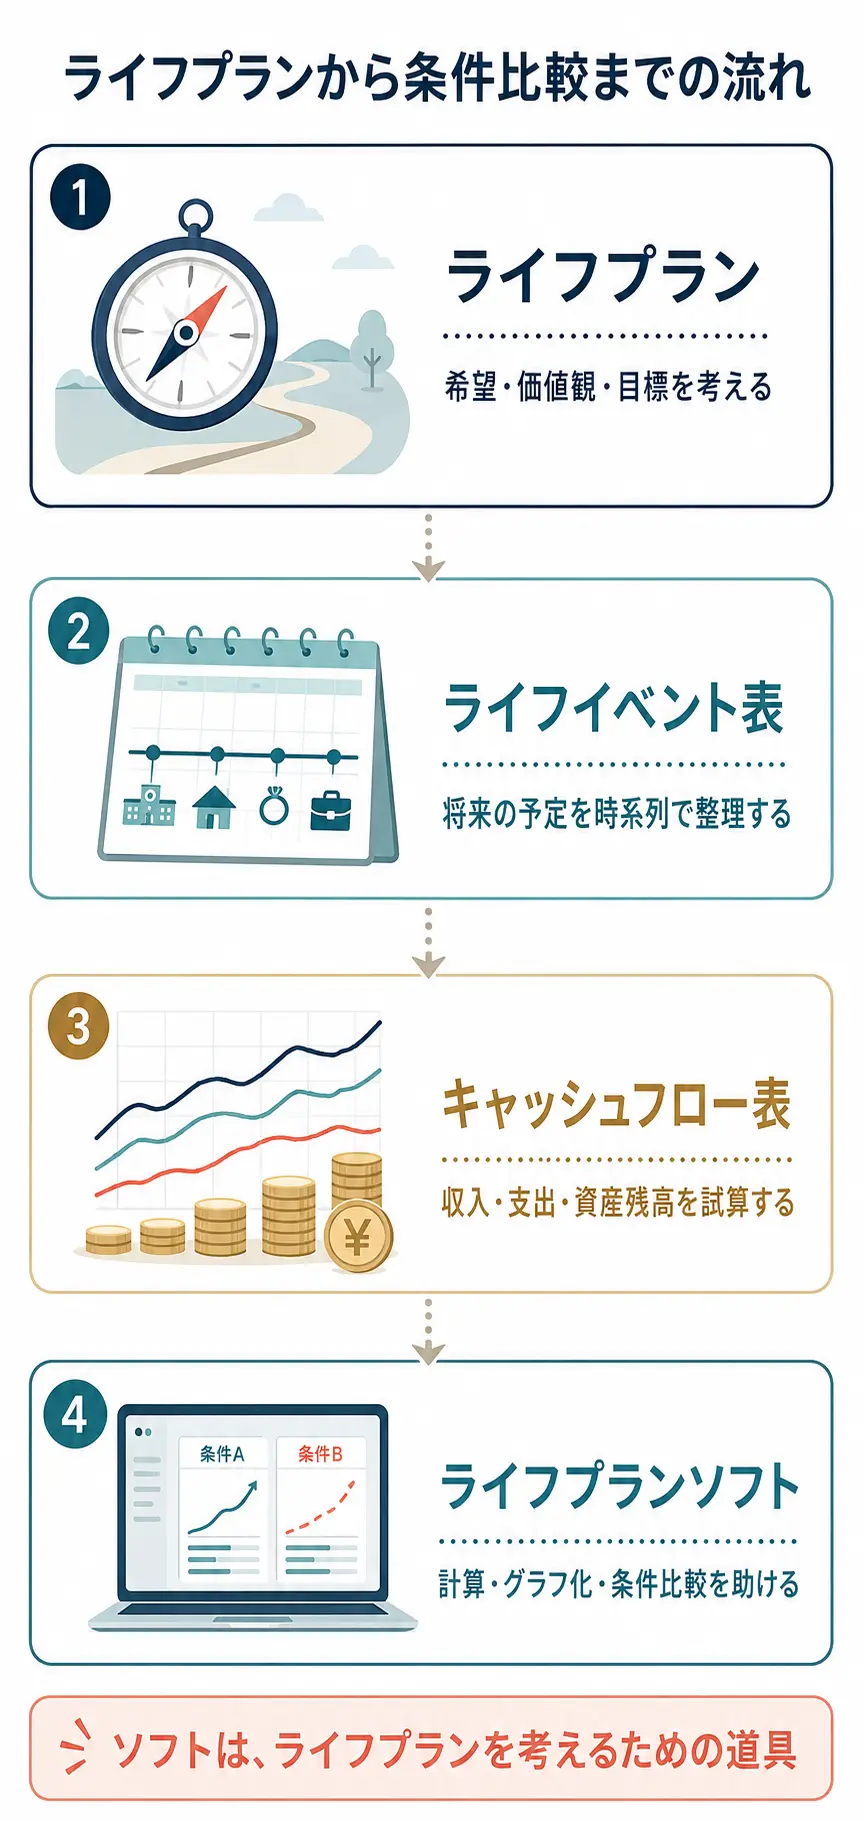
4つを使ってライフプランを考える順番
ライフプランを考える基本的な流れは、次のとおりです。
- 希望する暮らしや人生の目標を考える
- ライフイベント表で将来の予定を整理する
- キャッシュフロー表で収支と資産残高を試算する
- 条件を変えて改善案を比較する
- 実際の変化に合わせて定期的に見直す
希望や目標を先に考える
最初に考えるのは数字ではなく、これからどのような生活を送りたいかです。
希望が分からなければ、必要なお金も、優先して残す支出も決められません。
家計を黒字にするために、人生の楽しみをすべて削ることが目的ではありません。
実現したいことの優先順位を整理し、そのために使えるお金を考えます。
将来の予定と費用を整理する
次に、希望を具体的な予定へ落とし込みます。
時期と概算費用をライフイベント表に記入すると、いつまでに準備が必要かが見えてきます。
まだ決まっていない予定は、一つに固定せず、複数の候補として残しても構いません。
収支と資産残高を試算する
現在の家計と将来の予定をキャッシュフロー表に反映し、生涯のお金の流れを確認します。
特に見るべきなのは、年間収支が赤字になる年だけではありません。
その後に家計が回復するのか、資産残高が減り続けるのか、生涯を通して必要なお金を維持できるのかを確認します。
改善案を比較して定期的に見直す
将来的な不足が見つかった場合は、支出を減らす方法だけでなく、収入、働く期間、住宅予算、資産形成など複数の条件を検討します。
また、最初に立てた計画を固定する必要はありません。
転職、出産、住宅購入、介護などで状況が変わったときは、実際の数字を反映して見直します。
Excel・無料シミュレーター・専用ソフトの違い
どの方法が適しているかは、作成する目的と必要な詳しさによって変わります。
| 方法 | 向いている使い方 | 注意点 |
|---|---|---|
| Excel | 自分で項目や計算方法を細かく設計したい | 数式や更新を自分で管理する必要がある |
| 無料シミュレーター | まず大まかな将来像を手軽に確認したい | 入力項目や条件比較が限られる場合がある |
| 専用ソフト | 詳細な条件を設定し、複数案を比較したい | 機能、費用、使いやすさを確認する必要がある |
Excelは自由度が高いが設計と計算に手間がかかる
Excelは、項目や計算式を自由に設定できることが利点です。
自分の家計に合わせた表を作れますが、数式の設定、物価上昇率などの前提、長期間の資産残高計算を自分で管理する必要があります。
条件を何度も変更する場合は、計算式の修正漏れにも注意が必要です。
無料シミュレーターは大まかな確認を始めやすい
無料シミュレーターは、専門知識がなくても短時間で試算しやすい方法です。
まず将来のお金を考えるきっかけとして役立ちます。
ただし、サービスによって入力項目や計算の前提が異なります。
表示された数字だけを見るのではなく、何を入力し、どのような前提で計算されているかも確認しましょう。
専用ソフトは詳細な試算と複数条件の比較に向く
専用ソフトは、より多くの項目を設定し、複数の条件を比較したい場合に向いています。
ただし、機能が多ければ誰にとっても最適とは限りません。
必要な分析ができるか、入力や見直しを続けやすいか、費用に見合うかを確認して選ぶ必要があります。
キャッシュフロー表を見るときの注意点
キャッシュフロー表を見るときは、次の点に注意してください。
- 入力した前提によって結果が変わる
- 将来の結果を保証するものではない
- 一つの試算だけで結論を出さない
- 家族や働き方の変化を反映する
- 定期的に実績と計画を見直す
数字を細かくするだけでは精度は上がらない
入力項目を細かくすれば、必ず現実に近づくとは限りません。
基になる収入や支出、退職時期などの前提が現実と離れていれば、細かな計算をしても結果は変わります。
まず大きな前提が妥当かを確認し、そのうえで必要な項目を詳しくします。
一つの前提だけで結論を出さない
将来には不確定な要素があります。
一つの結果を正解として扱うのではなく、楽観的な条件、基本となる条件、慎重な条件などを比較すると、どの変化に家計が弱いかを確認できます。
例えば、生活費が想定より増えた場合や、退職時期が早まった場合も試すと、準備しておくべき余裕が見えてきます。
人生の変化に合わせて更新する
ライフプランは、一度作って保管する書類ではありません。
予定や家計の数字が変われば、キャッシュフロー表の結果も変わります。
少なくとも大きなライフイベントが起きたときや、当初の前提と実績に差が出たときは見直しましょう。
違いを理解するとライフプランを活用しやすくなる
ライフプランは、希望する人生と必要なお金を整理する計画全体です。
ライフイベント表で将来の予定を整理し、キャッシュフロー表で収支と資産残高を試算します。
ライフプランソフトは、その計算や条件比較を助ける道具です。
それぞれの役割が分かると、表を作ること自体が目的ではなくなります。
まず自分や家族の希望を考え、次に数字で実現可能性を確認する。そして、問題があれば条件を変えて比較する。この流れが、ライフプランを実際の行動へつなげます。
現在の家計に問題がないように見えても、教育費や住宅費、退職後まで含めると状況が変わる場合があります。
自分の条件を入力し、生涯のお金の流れを確認することから始めてみてください。
この記事を書いた人
竹森 一騎
AFP(日本FP協会認定)/損害保険トータルプランナー(日本損害保険協会認定)/創業30年 保険代理店 取締役/一般社団法人 財務・金融コンサルタント協会 最上級資格会員
ライフプラン・保険・資産形成を中心に、人生全体のお金を分かりやすく解説しています。