「ライフプランを作ったほうがいい」と言われても、そもそも何を作るのか分からない。
キャッシュフロー表やシミュレーションとの違いが分からず、調べるほど混乱してしまう方もいるでしょう。
ライフプランとは、どのような人生を送りたいかという希望や予定と、その実現に必要なお金を一緒に整理する人生全体の計画です。
将来を一つに決めるものでも、結果を予言するものでもありません。
いくつかの選択肢を比べ、今から何を考えればよいかを見つけるための土台です。
この記事では、ライフプランの意味、整理する内容、ライフイベント表やキャッシュフロー表との違い、作成の大まかな流れを解説します。
ライフプランとは
ライフプランとは、仕事、家族、住まい、教育、退職後の暮らしなど、人生全体の希望や予定を整理した計画です。
そこへ必要なお金と時期を重ねることで、希望を実現するための条件を具体的に考えられるようになります。
例えば、「数年後に住宅を購入したい」「子どもの進路の選択肢を広げたい」「退職後は今の住まいで暮らしたい」といった希望があるとします。
これらは別々の話に見えますが、実際には同じ家計の中でつながっています。
住宅ローンの返済期間は教育費の負担や老後の生活費に影響します。
働き方や退職時期が変われば、収入だけでなく貯蓄のペースも変わります。
このように、人生の希望を時間の流れに沿って並べ、お金との関係まで考えるのがライフプランです。
金融庁も、人生の希望や計画を具体的に描き、それに必要な金額と時期を考えることをライフプランニングとして説明しています。
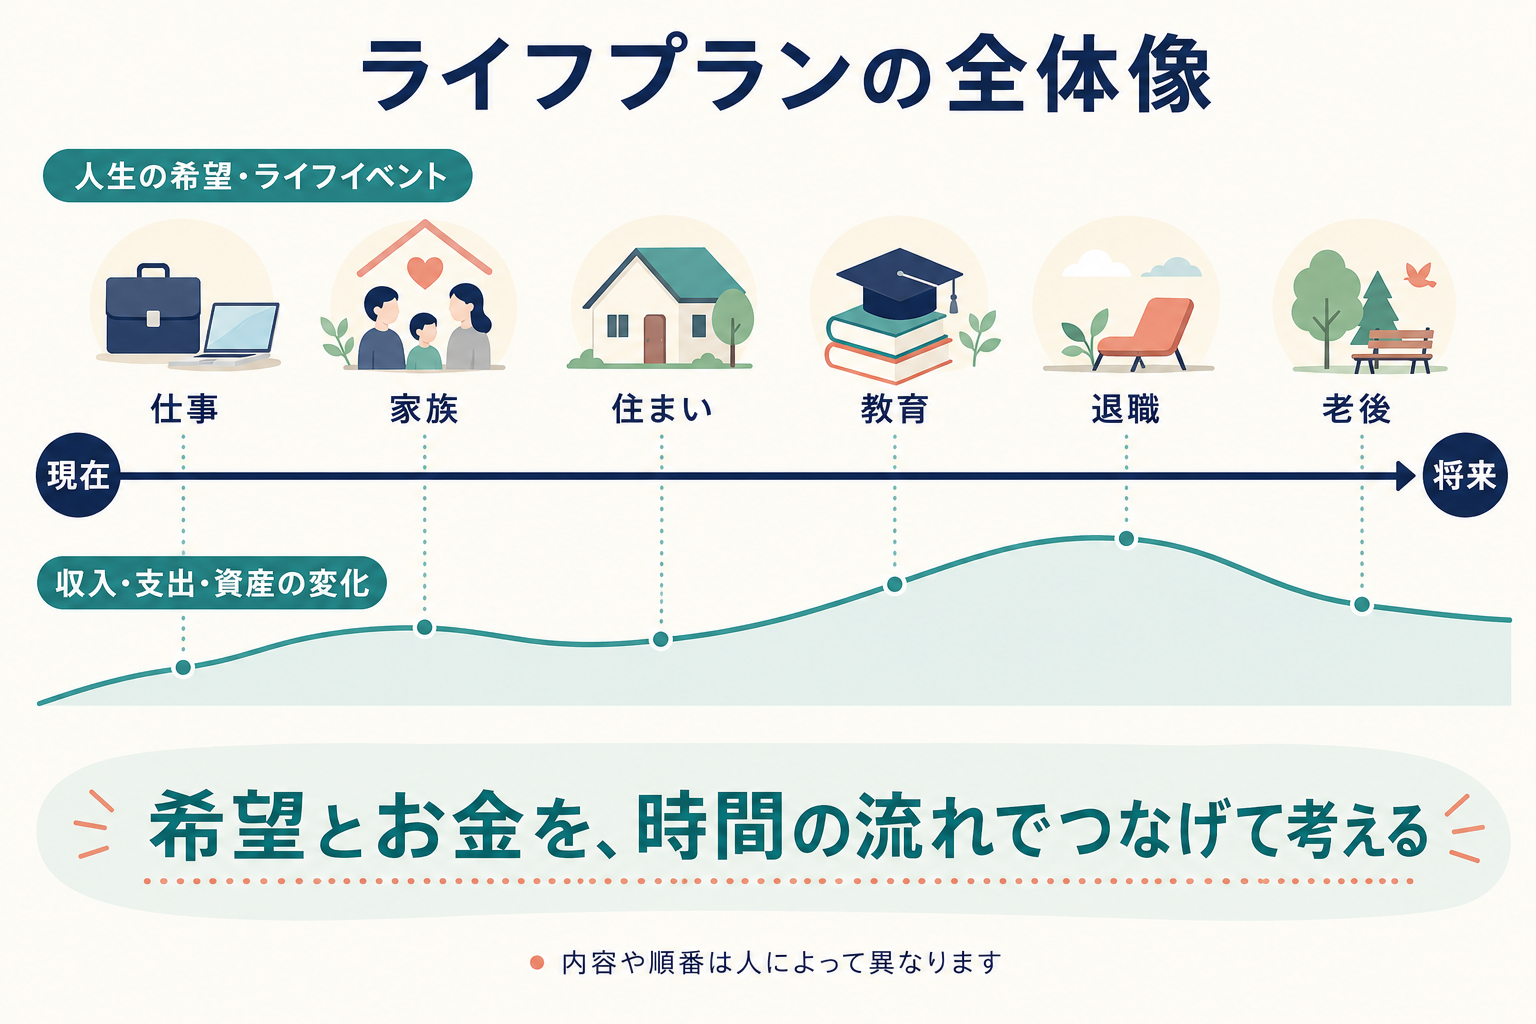
図のように、ライフプランの中心にあるのは一人ひとりの希望や価値観です。
お金は、その希望が実現できるかを確認するための大切な要素ですが、ライフプランそのものがお金の表というわけではありません。
ライフプランは表やソフトの名前ではない
ライフプランを調べると、ライフイベント表、キャッシュフロー表、シミュレーション、ライフプランソフトなど、似た言葉が出てきます。
これらは同じものではありません。
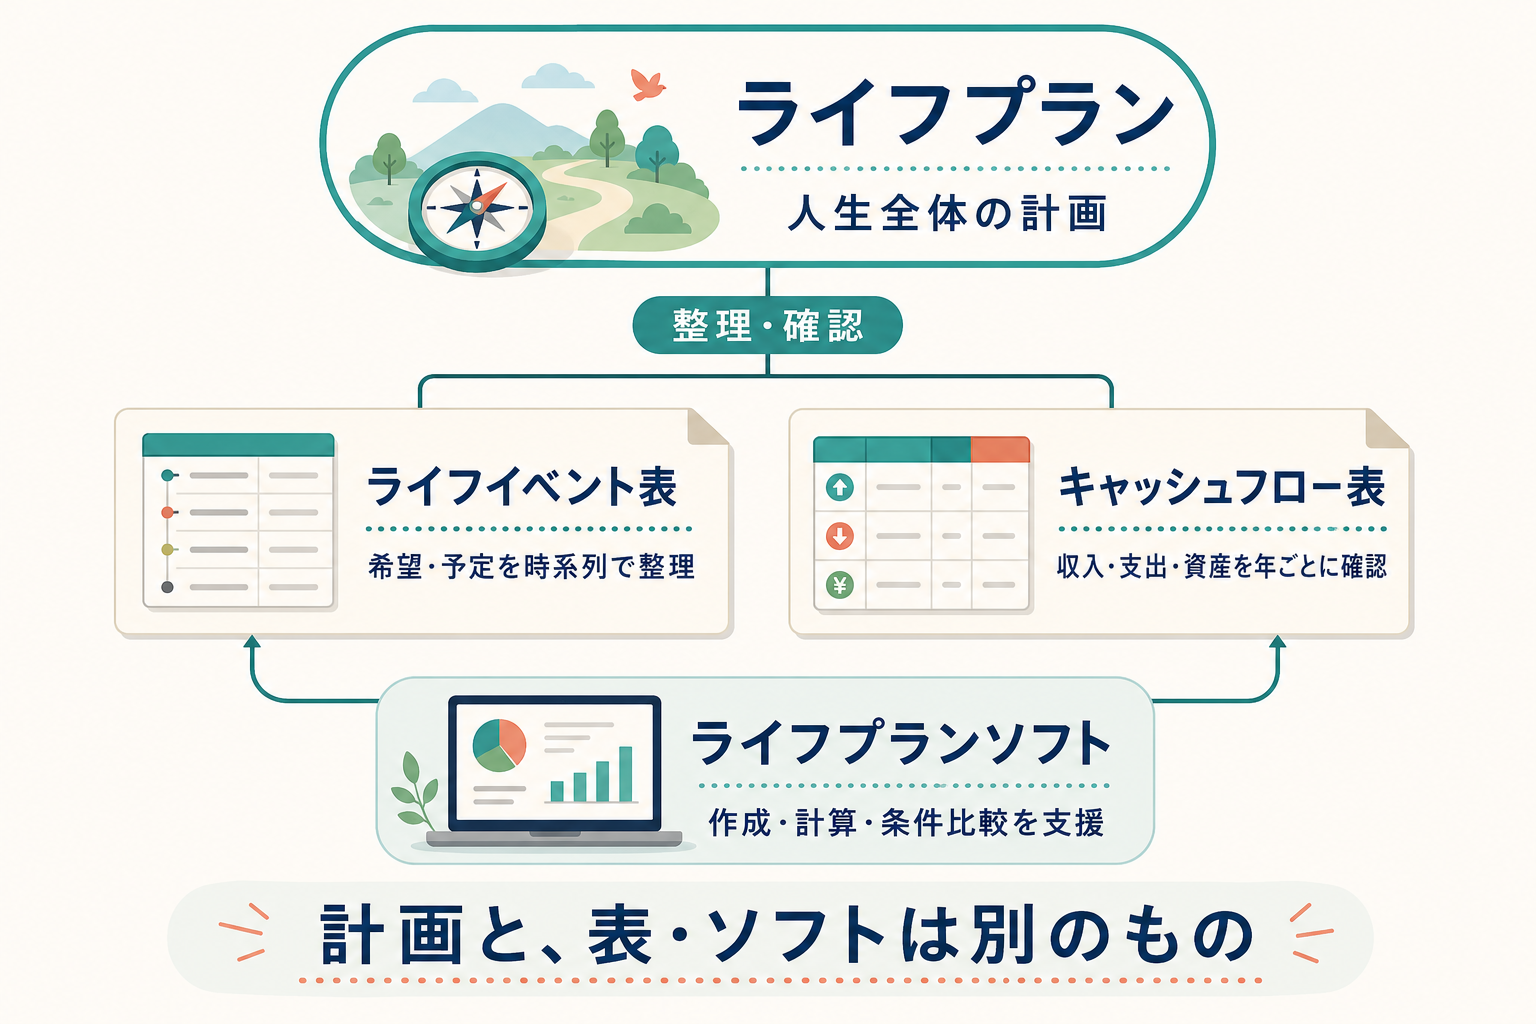
ライフプランが人生全体の計画であるのに対して、表やソフトは、その計画を整理し、数字で確かめるための手段です。
ライフイベント表は希望や予定を時系列で整理するもの
ライフイベント表は、将来起こりそうな出来事や実現したいことを、年齢や年ごとに並べた表です。
結婚、出産、進学、住宅購入、転職、退職などについて、「いつ頃か」「どのような希望があるか」を整理します。
まだ決まっていない予定も、現時点の希望として書き出して構いません。
キャッシュフロー表は将来のお金を年ごとに確認するもの
キャッシュフロー表は、将来の収入、支出、年間収支、資産残高などを年ごとに可視化する表です。
ライフイベント表に記載した予定へ必要な支出を加えることで、その時期の家計や貯蓄がどう変化するかを確認します。
日本FP協会も、家族の夢や目標を整理した後に、キャッシュフロー表で将来の家計の変化を確認する流れを案内しています。
ライフプランソフトは作成やシミュレーションを支援するツール
ライフプランソフトは、ライフプランやキャッシュフロー表の作成、条件を変えたシミュレーションなどを支援するツールです。
収入、生活費、住宅購入、教育、退職といった条件を入力し、将来の収支や資産の変化を計算・可視化するために使います。
つまり、ライフプランが「考える内容」、ライフイベント表とキャッシュフロー表が「整理・確認する表」、ライフプランソフトが「作成や比較を助ける道具」という関係です。
ライフプランで整理する3つのこと
ライフプランを考えるときは、将来の予定だけでも、家計の数字だけでも足りません。
次の3つを結びつけて整理します。
どのような暮らしをしたいか
最初に考えるのは、自分や家族がどのような暮らしを望んでいるかです。
例えば、次のような希望があります。
- 今の仕事を続けたい、または働き方を変えたい
- 子どもの進路はできるだけ幅広く選べるようにしたい
- 住宅を購入したい、または賃貸で暮らし続けたい
- 何歳頃まで働くか考えたい
- 退職後は旅行や趣味を楽しみたい
すべてを確定させる必要はありません。
まずは「こうなったらいい」と思うことを言葉にするのが出発点です。
いつ、何に、どのくらいお金が必要か
次に、希望を実現する時期と、必要になりそうなお金を整理します。
毎月の生活費に加えて、住宅購入、子どもの進学、車の買い替え、退職後の生活など、まとまった支出が発生する時期を考えます。
金額が正確に分からない場合は、現時点の目安や複数の想定を置きます。
初めから一つの金額に決めつけるより、「この選択ならどうなるか」を比較できる形にしておくことが大切です。
現在の収支・資産と今後の前提条件
将来の希望だけでなく、現在の収入、生活費、貯蓄、借入なども確認します。
さらに、収入が続く期間、退職時期、物価の変化など、将来の計算に影響する条件も置きます。
これらは未来の確定値ではありません。
現時点で考えられる前提を置き、状況が変わったら更新します。
ライフプランを考えると何が見えてくるか
ライフプランを考えると、将来必要になるお金の総額だけでなく、いつ負担が重くなるかが見えてきます。
例えば、住宅ローンを返済しながら、子どもの進学に伴う支出が増える時期があるかもしれません。
その後に退職を迎えるなら、収入が減った後も生活費や住宅関連費をまかなえるか確認する必要があります。
このような出来事を一続きで見ると、次のことを検討しやすくなります。
- 大きな支出が重なる時期はいつか
- 現在の貯蓄ペースでどこまで準備できそうか
- 住宅の予算や購入時期を変えるとどうなるか
- 働く期間や退職後の生活費を変えるとどうなるか
- 今から優先して考えることは何か
私が受ける相談でも、保険、住宅ローン、教育費、老後資金などの悩みは、単独ではなく互いに影響していることが多くあります。
一つの問題だけを切り離すのではなく、人生全体のお金の流れから確認することが、ライフプランを考える意味です。
ライフプランを作る基本の流れ
ライフプランは、次の4段階で整理すると全体像をつかみやすくなります。
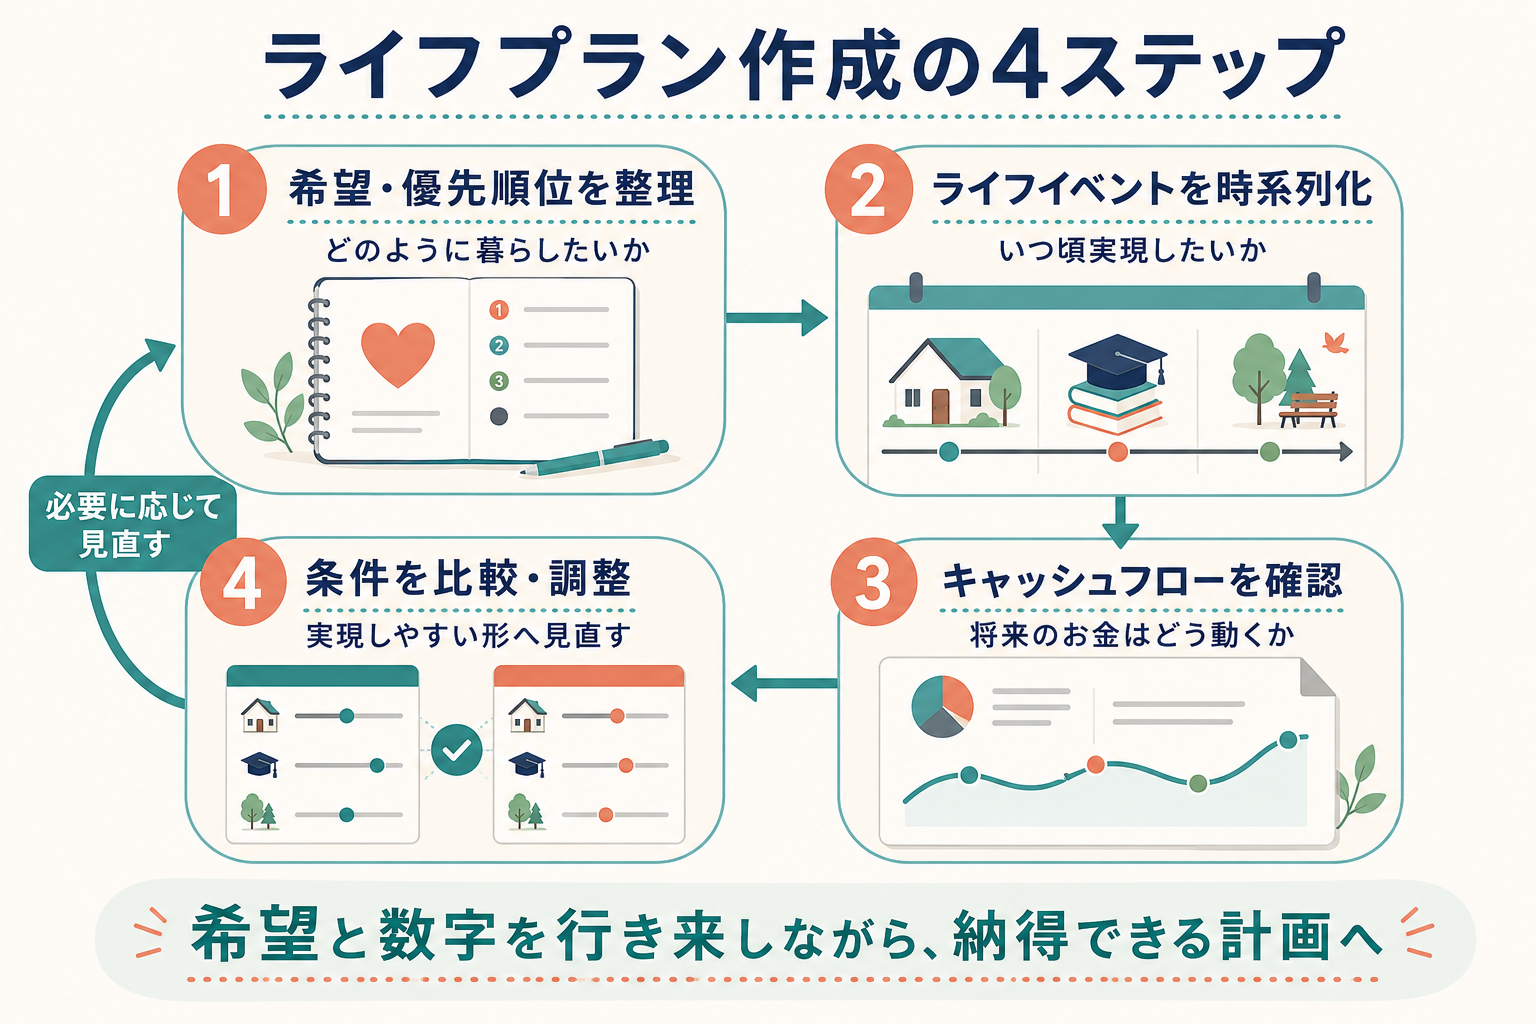
- 人生の希望や優先順位を考える
- ライフイベントと時期を整理する
- キャッシュフロー表で将来のお金を確認する
- 条件を変えて比較し、計画を調整する
人生の希望や優先順位を考える
仕事、家族、住まい、教育、退職後の暮らしなどについて、実現したいことを書き出します。
希望が複数ある場合は、譲れないことと、条件によって変えられることを分けておくと比較しやすくなります。
ライフイベントと時期を整理する
書き出した希望を、年齢や時期に沿って並べます。
時期が決まっていない場合は、「5年後」「子どもが進学する頃」など、おおよその予定でも構いません。
キャッシュフロー表で将来のお金を確認する
現在の収支や資産を確認し、ライフイベントに伴う収入・支出を加えます。
年ごとの収支と資産残高を見ることで、負担が重なる時期や、資産が大きく減る時期を把握します。
条件を変えて比較し、計画を調整する
最初の試算で希望どおりにならなくても、それだけで計画を諦める必要はありません。
住宅の予算、購入時期、働き方、貯蓄額などの条件を変え、どの選択なら実現しやすいかを比較します。
ライフプランは、正解を一度で出す作業ではありません。
希望と数字を行き来しながら、自分や家族が納得できる形へ近づけていきます。
ライフプランは一度作って終わりではない
結婚、出産、転職、住宅購入などによって、暮らしや家計の条件は変わります。
収入や生活費だけでなく、物価や社会制度など、本人だけでは決められない条件が変わることもあります。
そのため、ライフプランは定期的に見直し、大きなライフイベントがあったときにも更新します。
また、キャッシュフロー表やシミュレーションで示されるのは、入力した前提に基づく試算です。
金融庁のライフプランシミュレーターも、診断結果はあくまで目安であり、将来の結果を予測・保証するものではないと明記しています。
大切なのは、試算を当てることではありません。
「この条件ならどうなるか」「別の選択ならどう変わるか」を確認し、今の判断材料として使うことです。
まとめ|ライフプランは将来の選択を考える土台
ライフプランとは、人生の希望や予定と、それに必要なお金を整理する人生全体の計画です。
ライフイベント表は予定を時系列で整理し、キャッシュフロー表は将来の収支や資産残高を年ごとに確認します。
ライフプランソフトは、それらの作成や条件比較を支援する道具です。
将来を完全に予測できなくても、現時点の希望と条件を置けば、これから考えるべきことが見えてきます。
まずは、今後実現したいことを3つ書き出し、「いつ頃か」「どのようなお金が必要か」を考えるところから始めてみましょう。
全体像を理解したら、次はライフプランとキャッシュフロー表の違い、または具体的なライフプランの作り方を確認すると、数字へ落とし込みやすくなります。
この記事を書いた人
竹森 一騎
AFP(日本FP協会認定)/損害保険トータルプランナー(日本損害保険協会認定)/創業30年 保険代理店 取締役/一般社団法人 財務・金融コンサルタント協会 最上級資格会員
ライフプラン・保険・資産形成を中心に、人生全体のお金を分かりやすく解説しています。